Un cheque de 5.000 dólares parece sencillo hasta que el IRS entra en la ecuación. Miles de neoyorquinos que rascan un billete ganador cada año descubren que el monto final en su bolsillo depende de un umbral exacto que pocos conocen antes de cobrar. Ese número mágico ,5.000 dólares, decide si Hacienda retiene automáticamente una parte antes de que usted vea un solo dólar.
Respuesta Rápida
Si su boleto ganó exactamente 5.000 dólares, técnicamente no le retendrán el 24% federal de inmediato, porque la regla del IRS aplica solo cuando la ganancia neta supera esa cifra. Sin embargo, ese ingreso sigue siendo completamente gravable al momento de presentar su declaración anual. Sume los impuestos estatales ,que van del 0% al 10.9% según dónde viva, y es realista esperar una carga total de entre el 24% y el 35% del premio bruto.
¿Cuántos Impuestos Hay Que Pagar Por Un Billete De Lotería De 5.000 Dólares? Desglose Fiscal
La confusión más común es mezclar dos conceptos distintos: la retención inmediata que aplica el pagador y la responsabilidad fiscal real que se calcula al presentar la declaración de renta.
La retención es solo un adelanto parcial del impuesto; su obligación verdadera se determina según su tramo de ingresos anual completo.
Muchos ganadores creen que si no les retuvieron nada al cobrar, no deben nada al IRS, y esa creencia puede costarles caro en abril.
El impacto final de ¿cuántos impuestos hay que pagar por un billete de lotería de 5.000 dólares? depende directamente de su estado de residencia y de su tramo tributario federal.
Un residente de Nueva York pagará considerablemente más que uno de Florida, incluso ganando el mismo monto exacto.
A continuación, se detalla cómo se dividen esos porcentajes entre gobierno federal, estado y, en algunos casos, la ciudad.
Retención Federal vs. Impuestos Estatales y Municipales Por Premios de Lotería
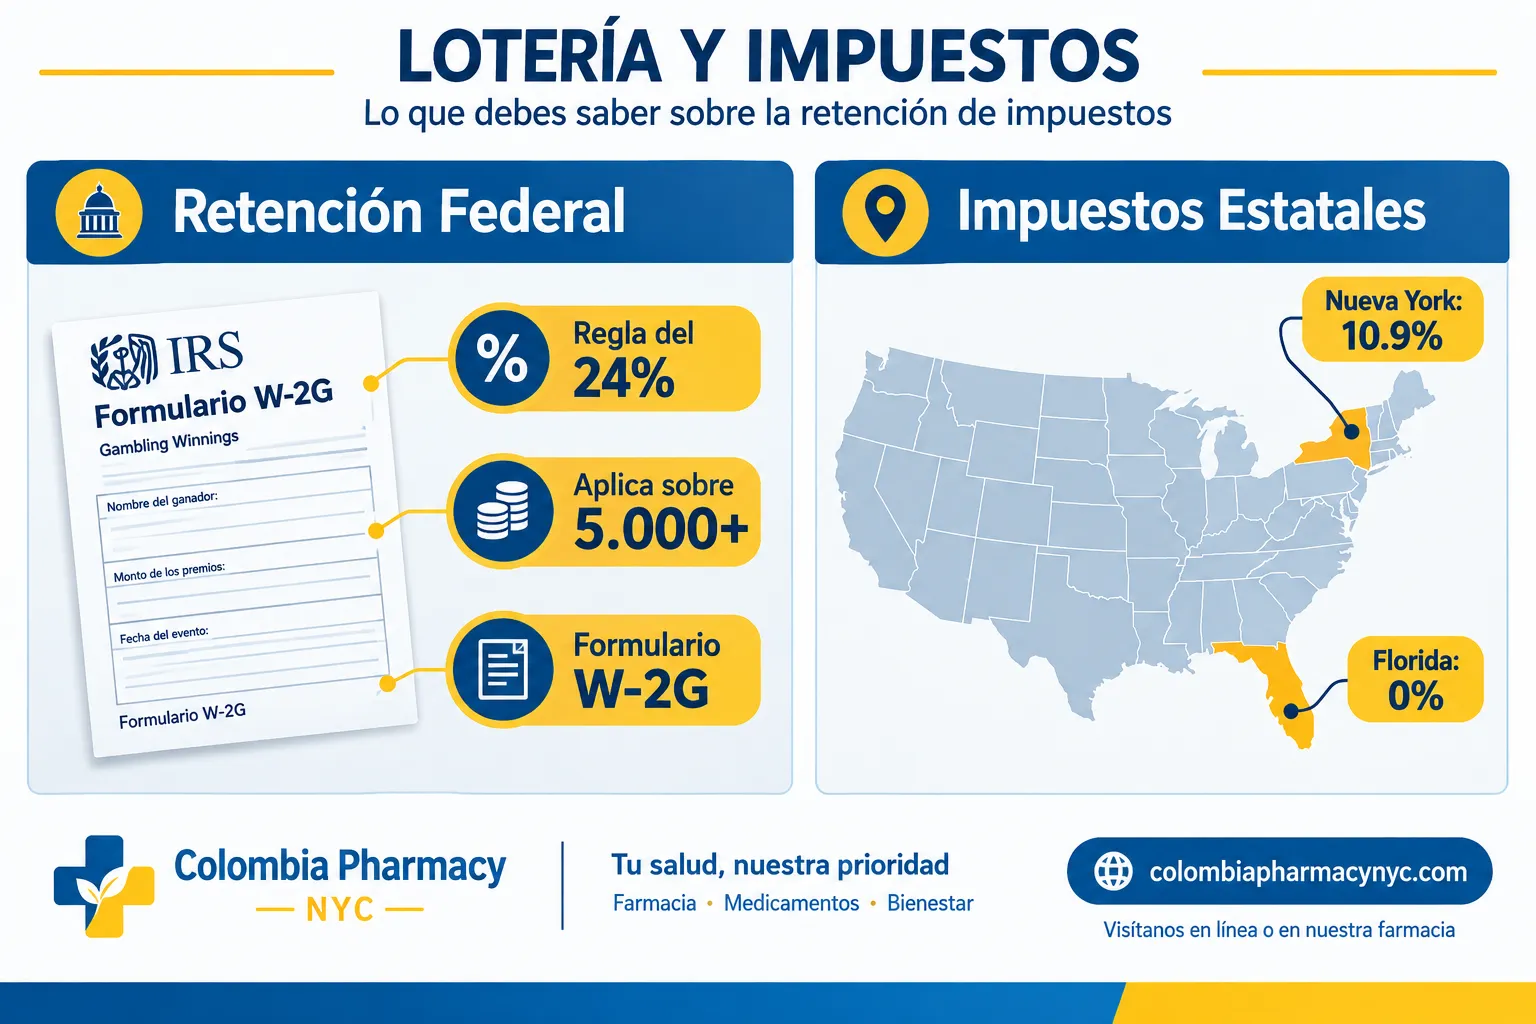
El Formulario W-2G es el documento clave que el pagador de la lotería emite cuando el premio califica para retención o simplemente para reportar la ganancia al IRS. Según la sección 3402(q) del código fiscal, la retención automática del 24% aplica cuando los “proceeds” ,es decir, el premio menos el costo del boleto, son más de 5.000 dólares, no cuando son iguales a esa cifra. Esta distinción técnica es la razón exacta por la que un boleto de exactamente 5.000 dólares puede llegar íntegro a sus manos, aunque igual deba tributarlo después.
A nivel estatal, la variación es enorme. Nueva York aplica hasta un 10.9% sobre ganancias de lotería, uno de los tipos más altos del país, mientras que estados como Florida, Texas o Washington no cobran impuesto estatal sobre la renta en absoluto. Algunas ciudades, incluyendo Nueva York capital y Yonkers, añaden un pequeño impuesto local adicional sobre los ingresos de sus residentes, lo que incrementa todavía más la factura final. Sumando estos tres niveles ,federal, estatal y municipal, la carga combinada puede oscilar entre el 24% y el 35% del premio bruto, dependiendo enteramente de su código postal.
| Componente fiscal | Cuándo aplica | Tasa aproximada |
|---|---|---|
| Retención federal automática | Premios de más de 5.000 dólares | 24% |
| Impuesto federal al declarar | Todo premio, sin mínimo exento | 10% a 37% según tramo |
| Impuesto estatal (ejemplo NY) | Todo premio de lotería | Hasta 10.9% |
| Impuesto estatal (ejemplo FL) | Todo premio de lotería | 0% |
“La retención del 24% no es el impuesto final; es solo un anticipo que se ajusta según su tramo real al declarar.”
Cómo Reportar Su Premio en la Declaración de Impuestos (Formulario 1040)
Independientemente de si le retuvieron algo o no, el premio debe sumarse a sus ingresos ordinarios del año en el Schedule 1 del Formulario 1040, en la línea correspondiente a “otros ingresos”. El pagador normalmente le entrega una copia del Formulario W-2G con el detalle exacto de la ganancia, y el IRS recibe una copia idéntica, así que omitir este ingreso es fácilmente detectable durante una auditoría.
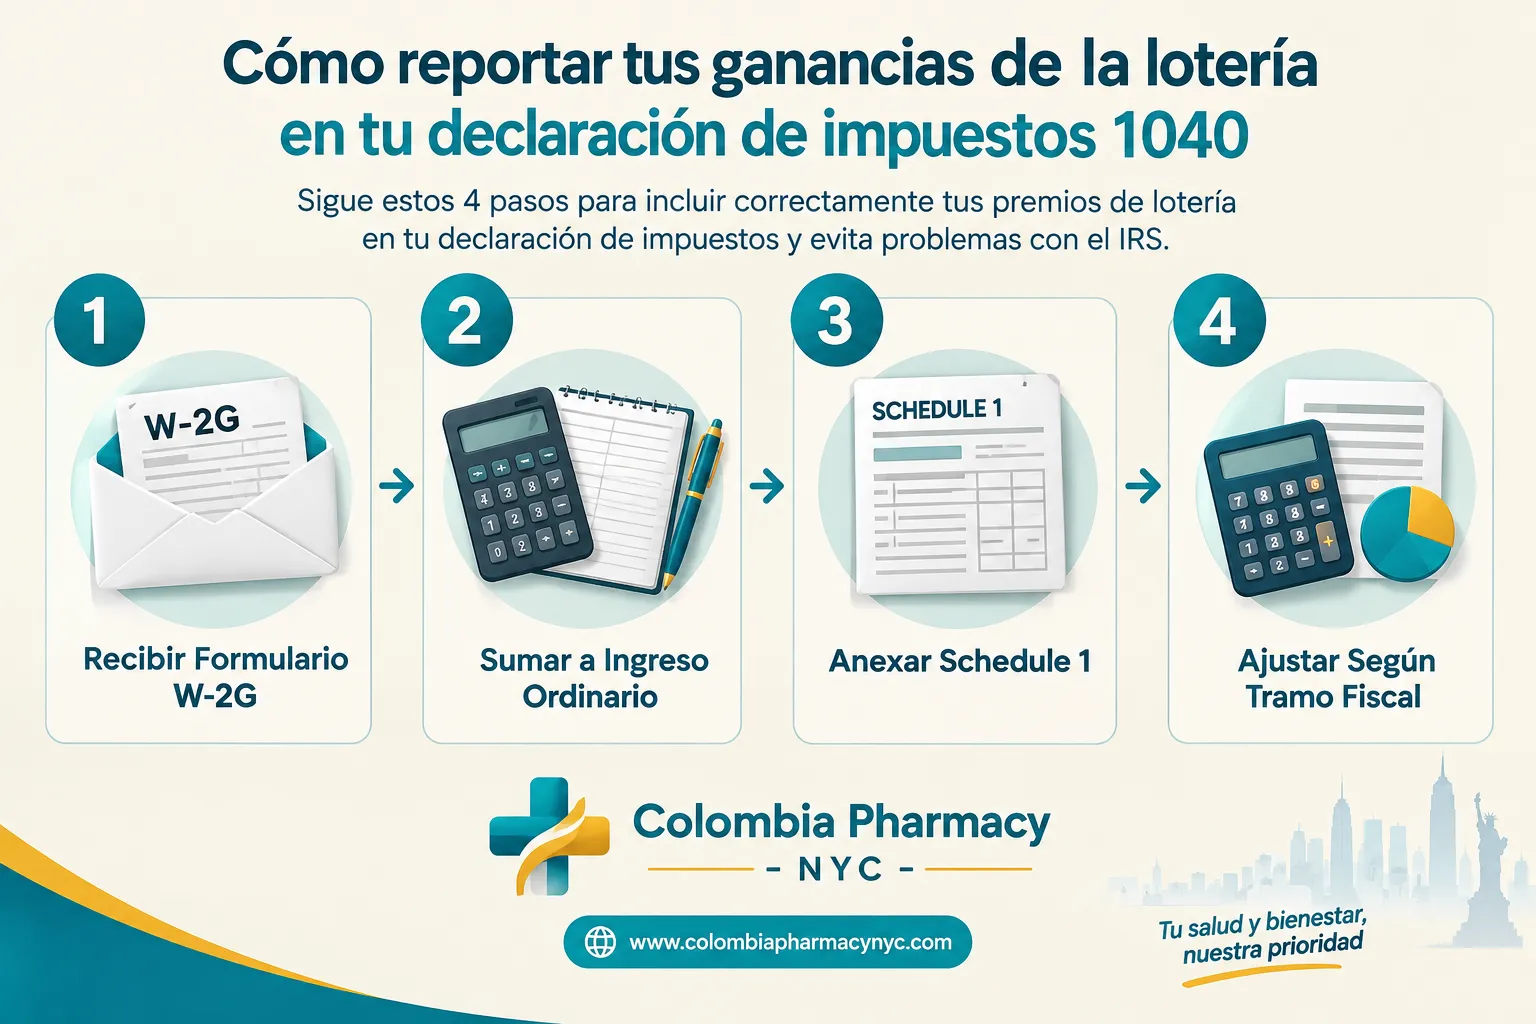
Existe una forma legítima de aliviar parte del impacto: si usted detalla sus deducciones en el Schedule A en lugar de tomar la deducción estándar, puede restar sus pérdidas de juego documentadas, pero únicamente hasta el monto total de sus ganancias reportadas ese año. No puede usar esas pérdidas para reducir otros tipos de ingreso, como su salario o intereses bancarios. Finalmente, el ajuste real ocurre cuando su ganancia se combina con el resto de sus ingresos anuales: si su tramo marginal es del 22% o 24%, un premio de 5.000 dólares puede generarle entre 1.100 y 1.200 dólares de impuesto federal solo por ese boleto, más lo correspondiente a nivel estatal.
Conclusión
Ganar 5.000 dólares en la lotería es un momento emocionante, pero entender la diferencia entre retención inmediata y obligación fiscal real evita sorpresas desagradables meses después. La regla del umbral ,retención solo si el premio supera, no iguala, los 5.000 dólares, confunde a muchos ganadores que asumen erróneamente que no deben nada al IRS. Consultar con un preparador de impuestos o un CPA profesional antes de presentar su declaración es la manera más segura de calcular correctamente el monto que le corresponde pagar y evitar multas o intereses por reportes incompletos.
Aviso médico: Este artículo tiene fines informativos generales sobre impuestos y no constituye asesoría legal, fiscal ni médica personalizada. Consulte siempre a un contador público certificado (CPA) para su situación tributaria específica, y a un profesional de la salud calificado o farmacéutico para cualquier duda relacionada con medicamentos o bienestar. Para servicios de farmacia y vacunación, conozca más en Servicios de Farmacia y Vacunación de Colombia Pharmacy.
Key Takeaways
- Un premio de exactamente 5.000 dólares no activa la retención automática del 24%, pero sí sigue siendo ingreso gravable.
- Premios de más de 5.000 dólares sí requieren retención federal obligatoria del 24%, según el Formulario W-2G.
- Los impuestos estatales varían: desde 0% en Florida o Texas hasta cerca de 10.9% en Nueva York.
- La carga fiscal total combinada (federal + estatal) puede acercarse al 30-35% en estados con impuestos altos.
- Toda ganancia de lotería debe declararse en el Schedule 1 del Formulario 1040, sin excepción de monto mínimo.
- Las pérdidas de juego solo se deducen si se detallan las deducciones en el Schedule A, y nunca superan las ganancias reportadas.
Preguntas Frecuentes
¿Un residente indocumentado o no residente paga una tasa de retención federal diferente al ganar 5.000 dólares?
Sí. Los no residentes extranjeros generalmente enfrentan una retención federal del 30% sobre ganancias de juego, en lugar del 24% aplicado a ciudadanos y residentes permanentes. Esta tasa superior aplica independientemente del monto exacto del premio y suele gestionarse mediante el Formulario 1042-S en lugar del W-2G tradicional.
¿Se pueden deducir los billetes de lotería no ganadores para reducir el impuesto sobre este premio de 5.000 dólares?
Sí, pero con condiciones estrictas. El costo de billetes perdedores comprados durante el mismo año se considera una pérdida de juego deducible únicamente si usted detalla las deducciones en el Schedule A, y el monto deducible nunca puede exceder el total de sus ganancias de juego reportadas ese año.
¿Qué sucede si el premio es de 4.999 dólares en lugar de 5.000 exactos?
En ese caso, el premio queda claramente por debajo del umbral de retención automática del 24%, por lo que el pagador no retiene nada y probablemente ni siquiera emite un Formulario W-2G. Aun así, usted está legalmente obligado a reportar ese ingreso en su declaración anual, sin importar cuán pequeño sea el monto.